Renten er kommet for å bli


Renten er kommet for å bli
«I used to think that if there was reincarnation, I wanted to come back as the
president or the pope. But now I want to be the bond market: you can intimidate
everybody.»
James Carville, rådgiver for Bill Clinton, 1993
Husker du TINA? Forkortelsen sto for There Is No Alternative, og var i mange år svaret på hvorfor man burde eie aksjer. Renten på bankkonto og obligasjoner var null eller negativ, og da fantes det ikke noe reelt alternativ. Ved utgangen av 2020 ga et amerikansk statslån med ti års løpetid 0,91 prosent i året. Trakk man fra prisstigningen markedet forventet, satt investoren igjen med minus 1,06 prosent. Man tapte altså kjøpekraft ved å låne ut penger til antatt verdens sikreste låntaker i ti år.
I dag er det samme tallet pluss 2,34 prosent. Det er en av de største endringene i finansmarkedene på flere tiår, og den har skjedd i løpet av kort tid.
Figur 1 – Renten på statslån med ti års løpetid, 2020–2026
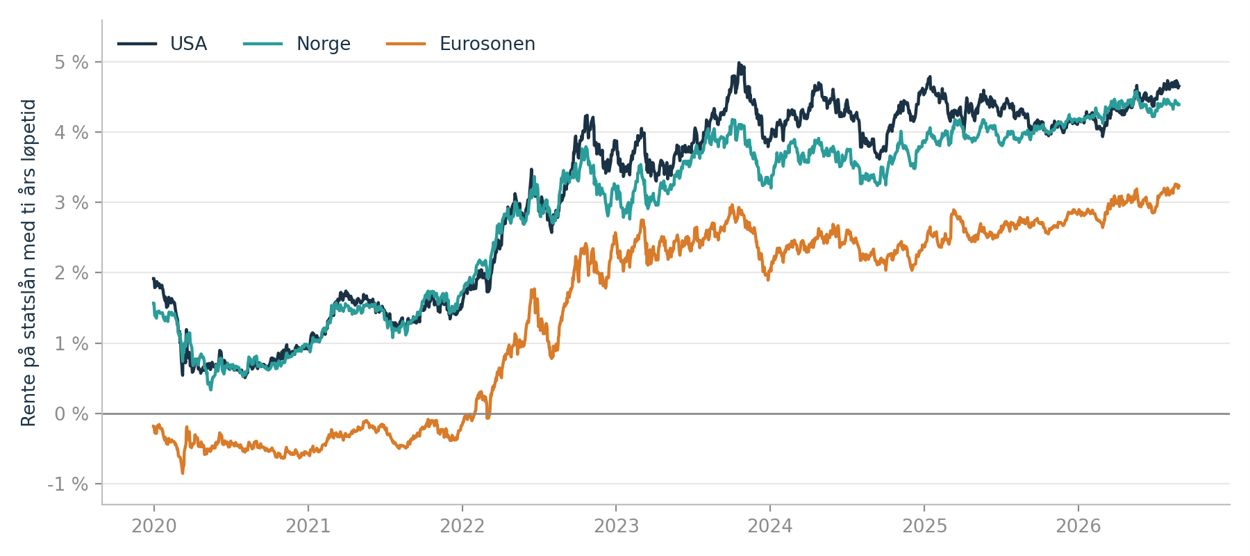
Per 27. august 2026. Eurosonen er den laveste renten blant eurolandene. Kilde: Bloomberg, Norcap.
Figuren viser hvor stort skiftet er. Sommeren 2020 lå norsk tiårsrente på 0,33 prosent, amerikansk på 0,51, og eurosonen betalte minus 0,86, altså fikk penger for å låne. I dag ligger de tre på 4,47, 4,75 og 3,32 prosent.
Et uventet grep i august
Den 19. august kunngjorde det amerikanske finansdepartementet at staten skal kjøpe tilbake dobbelt så mange av sine egne langsiktige lån som planlagt. Bakgrunnen var at renten på tretti års statslån hadde nådd sitt høyeste nivå på nitten år. Tanken var at færre lån i markedet skulle presse prisen opp og renten ned. Rentene falt da også samme dag, men under ett døgn senere var hele fallet slettet.
Episoden sier noe om hvor lite selv en stat får gjort med sin egen lange rente. Hvorfor det er slik, krever at man forstår hva en langsiktig rente er satt sammen av, og hvorfor den betyr noe for en portefølje.
Én rente styres, resten avgjøres i markedet
Sentralbanken bestemmer bare én eneste rente, nemlig prisen på å låne penger over natten. I Norge er den 4,25 prosent, i USA 3,75. Det er den renten avisene skriver om når Norges Bank har rentemøte. Alle andre renter settes av kjøpere og selgere i markedet.
De fleste kjenner igjen prinsippet fra sitt eget boliglån. Flytende rente følger sentralbanken tett. Vil du binde renten i ti år, får du en annen pris, fordi banken må ha betalt for å ta risikoen ved å låse renten så lenge. Slik er det for stater også. Setter man rentene for ulike løpetider inn i én figur, får man det som kalles rentekurven.
Figur 2 – Hva staten må betale for å låne, etter løpetid
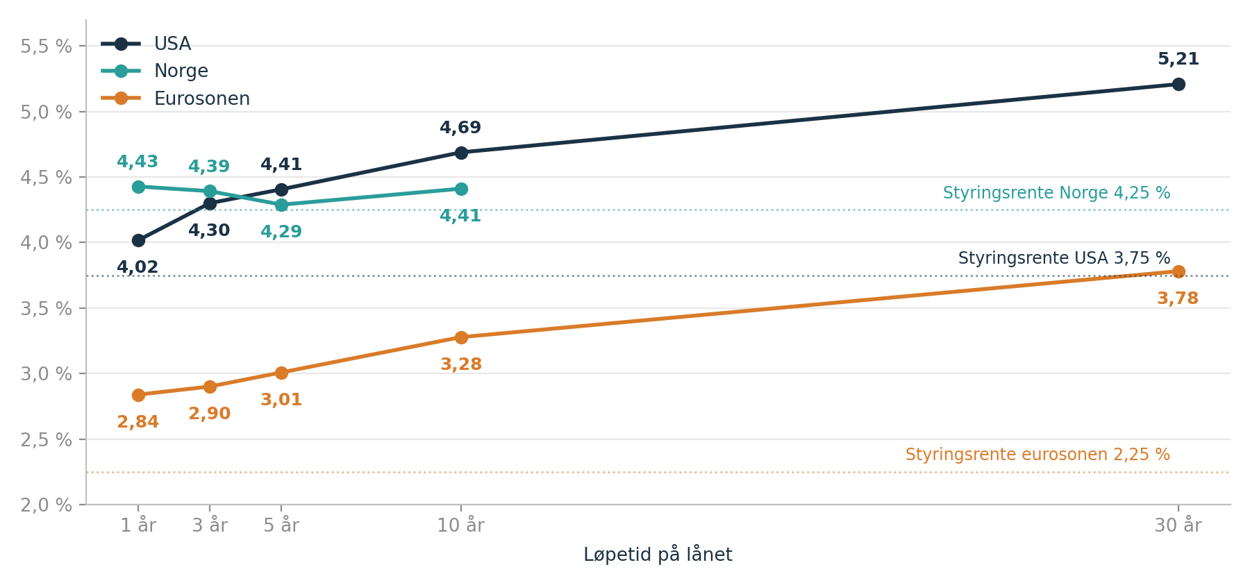
Per 28. august 2026. Kurven for eurosonen viser den laveste renten blant eurolandene for hver løpetid, i praksis tysk eller fransk stat. Kilde: Bloomberg, Norcap.
To av de tre kurvene har samme form. Både den amerikanske og den europeiske stiger med løpetiden, fra 4,02 til 5,21 prosent i USA og fra 2,84 til 3,78 i eurosonen. Nivåforskjellen mellom dem skyldes at sentralbankenes styringsrente er ulike, med 3,75 prosent i USA mot 2,25 i eurosonen. Formen er den samme, og den forteller at markedet i begge områder venter at den korte renten skal opp fra dagens nivå. Norge er unntaket, med en kurve som er nesten flat. Den norske staten trenger egentlig ikke å låne. Oljefondet gjør at staten har mer penger til gode enn den skylder, og statsobligasjonene utstedes for å holde markedet i gang, ikke for å finansiere driften. Da krever ikke investorene ekstra betalt for å binde pengene lenge.
Formen på kurven handler altså om hva markedet venter av sentralbanken. Men en lang rente inneholder mer enn en forventning. Den sier noe om hvor trygg markedet oppfatter låntakeren er.
Kurven for eurosonen krever her en presisering. Den er ikke et gjennomsnitt, men viser for hver løpetid den laveste renten blant eurolandene, i praksis tysk eller fransk stat. For tiden er det tysk. Figuren viser altså hva den sterkeste låntakeren i eurosonen betaler, og de øvrige betaler mer. Hvert euroland låner nemlig for egen regning. Frankrike hefter for franske statslån og Italia for italienske, og verken sentralbanken eller de andre medlemslandene står formelt ansvarlig. Sentralbanken kan kjøpe statsobligasjoner i markedet og har beredskapsordninger dersom ett land kommer under press, men det er ikke det samme som en garanti.
Derfor betaler landene ulik rente selv om de deler valuta og styringsrente. Frankrike ligger i dag 0,84 prosentpoeng over kurven i figuren. Og i 2026 kom et rollebytte som ville vært utenkelig for ti år siden. Frankrike må nå betale mer for å låne i ti år enn Italia, 4,18 prosent mot 4,15. Under eurokrisen i 2012 betalte Italia over to prosentpoeng mer enn Frankrike. Forklaringen er politisk vranglås i Frankrike og store budsjettunderskudd, kombinert med at Italia over flere år har levert overskudd før rentekostnader.
Hvorfor lange renter betyr noe
Den lange renten er tyngdekraften i finansmarkedene. Den avgjør prisen på nesten alt annet, og den har flyttet seg fire prosentpoeng siden 2020. Det slår ut både i obligasjonsmarkedet og i aksjemarkedet.
For obligasjoner er sammenhengen mekanisk. En obligasjon er et lån med en avtalt rente. Stiger markedsrenten, kan en ny långiver få bedre betalt, og da må den gamle obligasjonen falle i pris før noen vil kjøpe den. Hvor mye den faller, avhenger av hvor lenge pengene er bundet. For et tiårig statslån betyr en renteoppgang på ett prosentpoeng et kursfall på rundt åtte prosent. For et lån med ett års løpetid er fallet omtrent én prosent. Det er derfor løpetid, eller durasjon, er det viktigste valget en renteinvestor tar.
For aksjer er sammenhengen mindre synlig, men like reell. En aksje er en rett til selskapets fremtidige overskudd. For å regne ut hva den er verdt i dag, må fremtidige overskudd omregnes til dagens kroner, og den omregningen kalkuleres ved å benytte den lange renten. Et overskudd på 100 kroner om ti år er verdt 74 kroner i dag dersom renten er 3 prosent, men bare 61 kroner dersom renten er 5. Samme selskap, samme overskudd, en femtedel lavere verdi.
Det finnes en enklere måte å se det samme på. Snur man forholdet mellom pris og inntjening på hodet, får man inntjeningen som andel av kursen. Det amerikanske aksjemarkedet prises til 21,8 ganger forventet inntjening, noe som tilsvarer 4,6 prosent. En tiårig amerikansk statsobligasjon gir 4,65 prosent, uten selskapsrisiko. En investor som kjøper amerikanske aksjer i dag, får altså ikke betalt noe ekstra for å ta aksjerisiko målt på denne måten. Så lite har gapet ikke vært siden IT-boblen rundt år 2000. Målingen er omstridt, fordi obligasjonens kupong er fast mens selskapenes inntjening vokser, men den minner om at aksjer nå konkurrerer med et alternativ som faktisk gir avkastning. Det gjorde de ikke i 2020.
Det forklarer hvorfor renteoppgang rammer skjevt. Selskaper som tjener pengene sine nå, som banker, energiselskaper og dagligvare, merker oppgangen mindre. Selskaper der mesteparten av verdien ligger langt frem i tid, typisk vekstselskaper innen teknologi, merker renteoppgangen kraftigere. Renten er altså en viktig driver for hvilke selskaper som gjør det bra.
Hva en tiårsrente er satt sammen av
En rente på ti års sikt inneholder to ting. Den første er hva markedet tror den korte renten kommer til å bli i gjennomsnitt i de ti årene. Den andre er en ekstrabetaling for at pengene bindes så lenge. Fagfolk kaller ekstrabetalingen terminpremie, men det er altså den samme kompensasjonen banken din tar for å binde boliglånsrenten.
Den samme renten kan også deles opp på en annen måte. En del skal bare dekke forventet prisstigning, slik at investoren beholder kjøpekraften. Resten er den reelle avkastningen utover inflasjon. Fordi det finnes amerikanske statslån som er sikret mot inflasjon, kan de to delene leses rett ut av markedsprisene. Ekstrabetalingen for lang løpetid finnes derimot ingen pris på, og må anslås ved en å benytte en mye brukt modell fra New York Fed, som ser på endringer over tid heller enn på det eksakte nivået.
Hva tallene viser
Den amerikanske tiårsrenten har steget fra 4,17 til 4,65 prosent i år, altså 0,48 prosentpoeng. Nesten hele oppgangen, 0,41 prosentpoeng, kommer fra den reelle avkastningen utover inflasjon. Forventet inflasjon har flyttet seg 0,07 prosentpoeng. Ekstrabetalingen for lang løpetid har ikke flyttet seg i det hele tatt. Den var 0,75 ved årsskiftet, og den er 0,75 nå.
Figur 3 – Tiårsrenten i USA, delt opp i sine bestanddeler
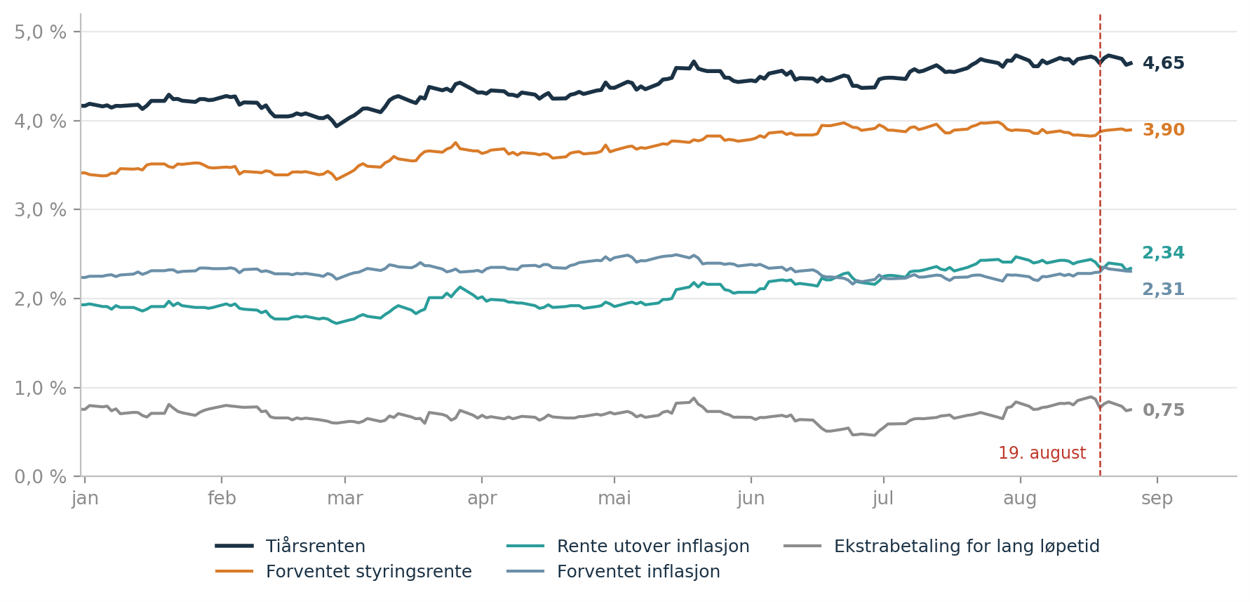
Per 26. august 2026. Kilde: Bloomberg, New York Fed, Norcap.
Tabell 1 – Endring i den amerikanske tiårsrenten, prosentpoeng
| Periode | Tiårsrenten | Utover inflasjon | Forventet inflasjon | Ekstrabetaling |
| Hittil i 2026 | +0,48 | +0,41 | +0,07 | 0,00 |
| Siden krigen startet 27. februar | +0,71 | +0,62 | +0,09 | +0,15 |
| Siden utgangen av mai | +0,21 | +0,27 | −0,06 | +0,08 |
| Siden 18. august | −0,06 | −0,07 | +0,01 | −0,12 |
Per 26. august 2026. De to siste kolonnene er to ulike måter å dele opp den samme renten på, og skal ikke legges sammen. Kilde: Bloomberg, New York Fed, Norcap.
Forklaringen ligger dermed et helt annet sted enn i frykt for høy amerikansk statsgjeld. Markedets anslag på hva den korte renten blir i gjennomsnitt de neste ti årene, har steget fra 3,41 til 3,90 prosent, mens dagens korte rente er 3,75. Investorene har med andre ord sluttet å tro på rentekutt. Det er hele historien bak årets renteoppgang.
Det forklarer også hvorfor grepet 19. august ikke virket. Ekstrabetalingen for lang løpetid var aldri problemet, for den hadde ikke steget. Renten steg fordi markedet hadde gitt opp rentekutt, og det kan ikke et finansdepartement kjøpe seg ut av.
Inflasjonsfrykten ligger ikke i prisene
Det mest oppsiktsvekkende tallet i tabellen er de 0,09 prosentpoengene. Gjennom et halvt år med krig i Iran, stengning av Hormuzstredet og en oljepris som har vært oppe i 120 dollar, har markedets anslag på inflasjonen de neste ti årene knapt beveget seg. Investorene tror altså at dyr energi er forbigående. Prisveksten utenom energi og mat er 2,50 prosent i USA, 2,50 i eurosonen og 2,70 i Norge.
Dette har betydning for aksjer. Stiger renten fordi økonomien går bedre enn ventet, tåler aksjemarkedet det, fordi selskapene tjener mer samtidig. Stiger renten fordi investorene frykter inflasjon, finnes det ingen tilsvarende bedring i inntjeningen som veier opp. Årets oppgang er heldigvis av den første typen.
Gjelden vokser fordi man låner mye
Et land med gjeld kan leve godt med underskudd så lenge renten staten betaler er lavere enn veksten i økonomien. Da vokser inntektene raskere enn rentekostnadene, og gjelden blir mindre tyngende år for år helt av seg selv. Økonomen Olivier Blanchard fikk mye oppmerksomhet for dette poenget i 2019, i en periode da renten lå langt under veksten i nesten hele den vestlige verden.
Hvor står USA i dag? Staten betaler 4,65 prosent på ti års lån. Analytikerne venter en vekst på 2,1 prosent i 2026 og en prisvekst rundt 3,5 prosent, altså rundt 5,6 prosent målt i løpende dollar. Renten er dermed fortsatt lavere enn veksten. Men marginen krymper. For 2027 og 2028 ventes rundt 4,5 og 4,3 prosent, mot en tiårsrente analytikerne anslår til 4,4 og 4,2.
Det som driver gjelden oppover, er derfor ikke renten. Det er størrelsen på underskuddet. Det amerikanske budsjettunderskuddet ventes å bli 6,3 prosent av verdiskapingen i år, og omtrent det samme de to neste, i en økonomi der arbeidsledigheten bare er 4,3 prosent. Statsgjelden stiger dermed fra 101 prosent av verdiskapingen i år til nesten 105 prosent i 2028. Det er ingen krise, men gjelden ordner ikke lenger opp i seg selv.
Høyere rente med mindre renterisiko
Ekstrabetalingen for lang løpetid er ikke bare et regnestykke. Den er prisen en investor får betalt for å binde pengene lenge. I dag er den 0,75 prosent for ti år, mot et snitt på 1,31 mellom 2003 og 2008. Kompensasjonen for å ta renterisiko er med andre ord moderat.
Det gjør det nordiske obligasjonsmarkedet interessant. Nordiske obligasjoner med god kredittkvalitet gir i dag litt over 5 prosent i årlig avkastning dersom lånene betales tilbake som avtalt, og nordisk høyrente mellom 7 og 8 prosent. En amerikansk tiårig statsobligasjon gir til sammenligning 4,65 prosent.
Forskjellen i renterisiko er enda større enn forskjellen i avkastning. Det nordiske kredittmarkedet er i stor grad bygget på lån med flytende rente, der kupongen justeres i takt med markedsrenten en eller flere ganger i året. Durasjonen blir da rundt ett år, mot rundt åtte for en amerikansk tiåring. En renteoppgang på ett prosentpoeng koster omtrent én prosent i det første tilfellet og åtte i det andre.
Hvor mye durasjon faktisk betyr, kan illustreres med tre fond fra samme forvalter. Alfred Berg har tre nordiske fond med god kredittkvalitet som i stor grad kjøper de samme typene lån, men med ulik løpetid. Durasjonen er 0,84 år i det korte fondet, 3,34 i det mellomlange og 7,15 i det lange. Forskjellen mellom dem er dermed nesten utelukkende renterisiko.
Figur 4 – Tre obligasjonsfond med ulik durasjon, avkastning siden 2019
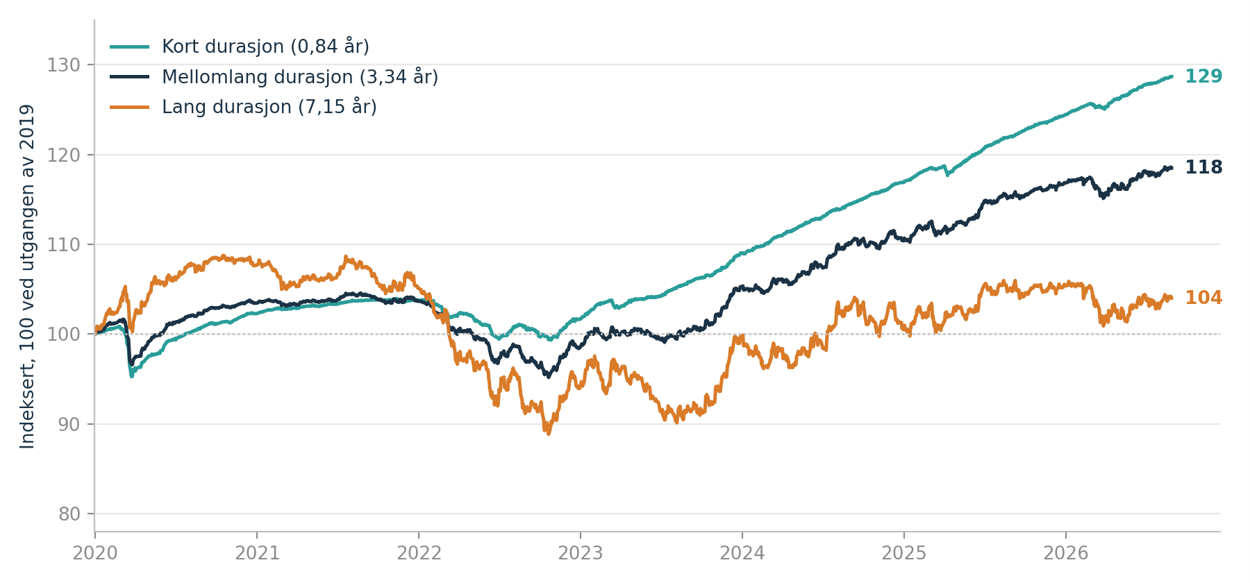
Alfred Berg Nordic Investment Grade Long Duration, Medium Duration og Nordic Investment Grade. Avkastning per 28. august 2026, durasjon per 31. juli 2026. Kilde: Bloomberg, Norcap.
Resultatet er slående. Siden utgangen av 2019 har fondet med kort durasjon gitt 28,7 prosent, det mellomlange 18,5 prosent og det lange 4,0 prosent. Omregnet til årlig avkastning blir det 3,9, 2,6 og 0,6 prosent. Det lange fondet har altså tjent nesten ingenting på nesten syv år.
Svingningene forteller samme historie. Det lange fondet falt 18,3 prosent fra topp til bunn, med bunnen i oktober 2022 da rentene steg raskest. Det korte falt 5,6 prosent, og det skjedde i mars 2020, altså under pandemipanikken. De to fondene bærer dermed helt ulike risikoer. Det ene rammes av renteoppgang, det andre av uro i kredittmarkedet.
To forbehold hører med. Renterisiko går begge veier, og det lange fondet gjorde det best i 2020 da rentene falt. Skulle lange renter falle kraftig igjen, er det de lange obligasjonene som gir kursgevinsten, mens flytende kuponger justeres ned når sentralbanken setter ned renten.
Betalingen for kredittrisiko er for tiden lav, med en forskjell i avkastning til forfall mellom global høyrente og investment grade på 3,02 prosent, mot et snitt på 5,27 siden 1995. Kort løpetid demper dette, fordi papirer som forfaller om ett til to år trekkes mot pari nesten uansett hva spreadene gjør underveis. Men det er en påminnelse om ikke å strekke seg for langt ned i kredittkvalitet for noen ekstra basispunkter.
Oppsummering
TINA er borte. Verdens aksjemarked prises i dag til 18,6 ganger forventet inntjening, mot et historisk snitt på 16,2. Samtidig er dette et bedre marked for en forsiktig investor enn på svært lenge. Der man for fem år siden fikk ingenting for å la pengene stå trygt, gir korte nordiske obligasjoner nå godt over fem prosent, uten at man trenger å ha en mening om hvor renten står neste sommer.
Carville ville skremme politikere med obligasjonsmarkedet. Denne gangen er beskjeden mindre dramatisk enn overskriftene antyder, og samtidig mer krevende å forholde seg til. Det er ingen gjeldskrise. Rentene blir bare liggende høyere, lenger, enn mange håpet. Renter kommer og renter går, men denne gangen ser det ut til at de blir værende en stund.
Anbefalt lesning:
- Treasury announces increased sizes of nominal long-end liquidity support buybacks – U.S. Department of the Treasury
- Treasury term premia – Federal Reserve Bank of New York
- What the Treasury´s buyback surprise says – Council on Foreign Relations
- Bessent could tap near $1 trillion Treasury Gereral Account to fund bond buybacks – CNBC
- Public debt and low interest rates – American Economic Association
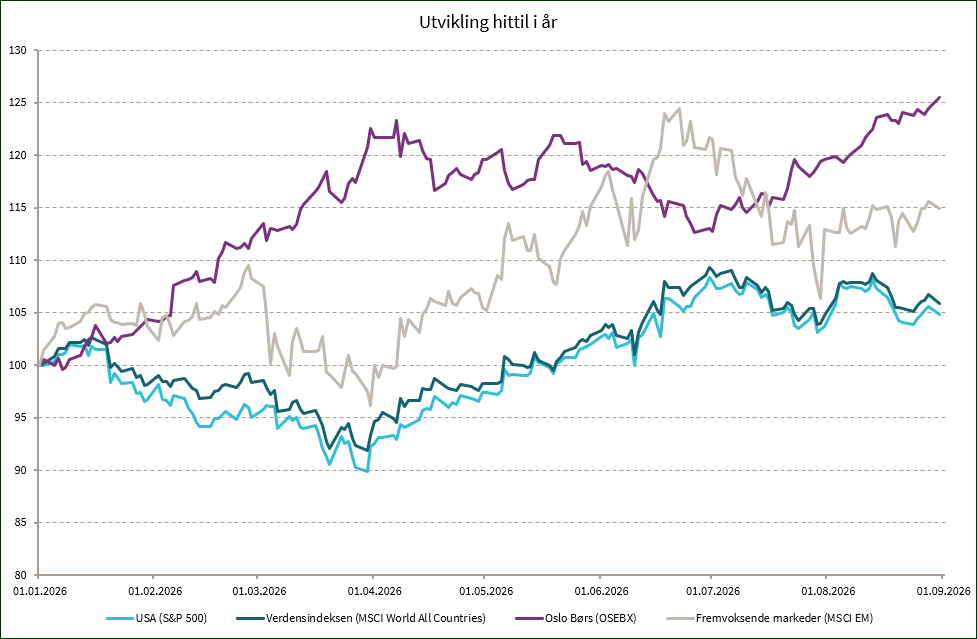
Utvikling sist måned og hittil i år
| Sist måned (NOK) | 2026 (NOK) | |
|---|---|---|
| S&P 500 | 1,1 % | 4,8 % |
| MSCI World | 1,1 % | 5,9 % |
| Oslo Børs (OSEBX) | 5,0 % | 25,5 % |
| MSCI Emerging | 1,8 % | 15,0 % |
| Norsk statsrente (6m) | 0,4 % | 2,5 % |
De fleste grafene i denne presentasjonen er utarbeidet i Bloomberg og baserer seg på kilder som anses som pålitelige. Norcap garanterer ikke at informasjonen er presis eller fullstendig.
Uttalelsene i presentasjonen reflekterer Norcaps oppfatning på utarbeidelsestidspunktet, og Norcap forbeholder seg retten til når som helst endre syn uten varsel.
Denne presentasjonen skal på ingen måte forstås som en ubetinget anbefaling om kjøp eller salg av finansielle produkter. Eventuelle investeringer må ses i sammenheng med kundens finansielle situasjon og kunnskap og erfaring innen finansielle instrumenter. Enhver investering vil typisk være beheftet med risiko, og verdien av denne vil kunne falle så vel som stige.
Norcap påtar seg intet ansvar for tap eller utgifter som skyldes forståelsen av og/eller bruken av denne rapporten. Norcap, selskapets ansatte samt ansattes og selskapets nærstående kan ha eierinteresser i nevnte aktivaklasser, produkter eller underliggende selskaper.


