Moten skifter, stilen består


Moten skifter, stilen består
«Fashion changes, but style endures»,
skal Coco Chanel ha sagt i et intervju i 1965. Uttrykket passer uventet godt på aksjemarkedet.
Hvor mange forvaltningsstiler eier du? Det finnes kanskje investorer som vet hvilke land og bransjer et aksjefond er investert i. Langt færre vet hvilken filosofi fondene følger, selv om det valget ofte betyr mer for avkastningen enn valget mellom ulike geografiske aksjemarkeder.
En forvaltningsstil er den filosofien en forvalter bruker for å velge aksjer. Noen investerer i selskaper som er lavt priset i forhold til bokførte verdier. Noen leter etter selskaper som vokser raskt. Noen leter etter selskaper med høy lønnsomhet og lite gjeld. Andre igjen kjøper det som allerede har steget, eller leter blant selskaper som er for små til at analytikerne følger dem. Filosofien bestemmer hva porteføljen kommer til å inneholde, og dermed hvilken risiko investoren sitter med.
Indeksleverandøren MSCI har gjort disse filosofiene målbare. Ved å bruke de samme kriteriene på alle selskapene i sine globale indekser, konstruerer de ulike stilindekser som viser hva hver enkelt tilnærming faktisk har levert. Det gir oss et grunnlag for å sammenligne stilartene over lang tid, og for å se hvordan de oppfører seg i ulike markedsklimaer.
Kjøper man et globalt indeksfond, eier man alle disse stilartene samtidig, vektet slik markedet til enhver tid vekter dem. De fleste som velger aktive fond, gjør noe annet. De velger en forvalter med en filosofi eller stilart som kan avvike fra indeksen.
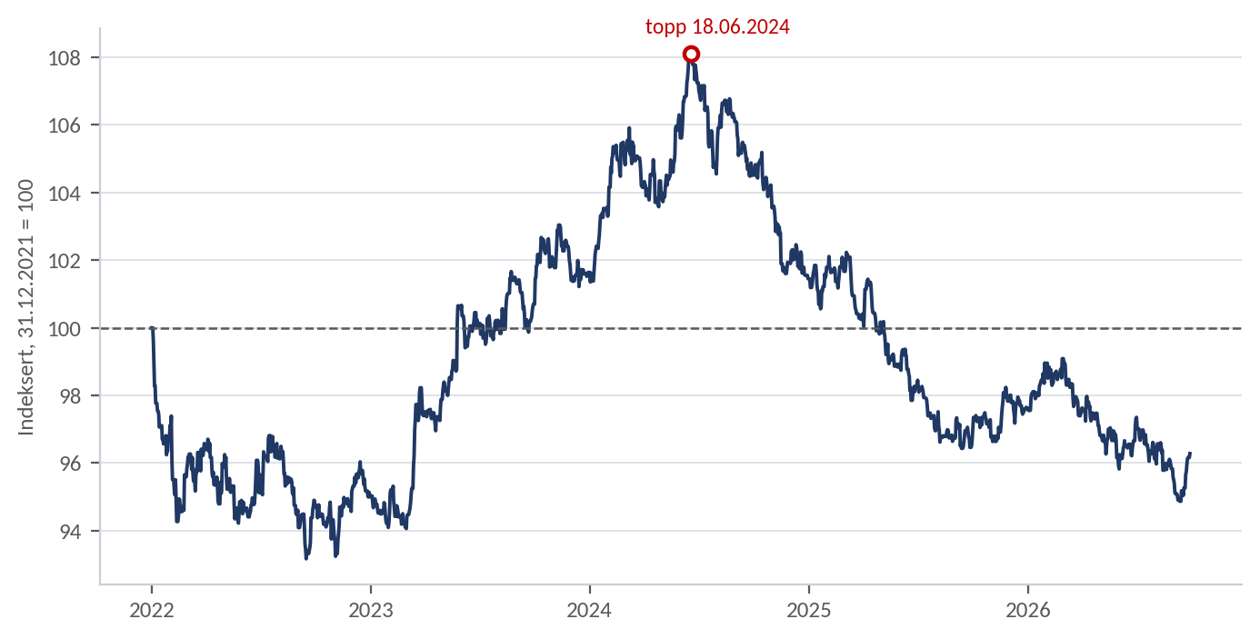
Kvalitet som stilart har hengt etter de siste to årene. Kvalitetsindeksen steg 3,2 % i 2025 mot 7,3 % for verdensindeksen, og er ned 10,9 % fra toppen i juni 2024.
Seks garderober
Verdiforvalteren leter etter selskaper som er lavt priset relativt til bokførte verdier. Porteføljen består av upopulære selskaper som markedet har mistet troen på, og forvalteren kan risikere at aksjekursen faller videre etter kjøp. Gevinsten kommer når markedet ombestemmer seg. Risikoen er at markedet hadde rett, at prisen var lav fordi virksomheten faktisk forvitrer, ofte beskrevet som «Value trap». Verdiforvaltere ender ofte med stor eksponering mot bank, energi og industri, og porteføljen svinger mye med konjunkturene.
Vekstforvalteren spør hvor stort selskapet kan bli, og er villig til å betale mer for selskaper med vekstpotensial. Forvalteren aksepterer høyere pris fordi verdien beregnes basert på resultat flere år frem i tid. Det gjør porteføljen følsom for renten som diskonterer fremtidens inntjening og selskapenes evne til å innfri forventningene. Vekstindeksen er også den mest konsentrerte av de seks stilindeksene. De ti største selskapene utgjør 46 %, og informasjonsteknologi 43 %.
Kvalitetsforvalteren spør hvor god virksomheten er, basert på historisk avkastning, soliditet og stabilitet i inntjeningen. Tankegangen er at et selskap som har god avkastning på investert kapital, lav belåning, og som har stabil inntjening gjennom flere sykluser, sannsynligvis vil fortsette med det fremover. Forvalteren kjøper forutsigbarhet. Risikoen er at markedet vet hva som er kvalitet, slik at premien blir høy, og at porteføljen kan henge etter når sykliske selskaper med svake balanser stiger mye.
Momentumforvalteren spør ikke hva selskapet er verdt, men hva aksjekursen har gjort den siste tiden. Porteføljen består av markedets vinnere de siste 6-12 månedene. Metoden fungerer fordi kurstrender har en tendens til å vedvare lenger enn folk tror. Omsetningshastigheten er høy, og kostnadene deretter. Hvis markedet brått endrer retning, kan aksjer som nylig har vært vinnere falle kraftig.
Small-Cap-forvalteren leter etter små selskaper som analytikere bruker mindre tid på. Utvalget er stort og analysedekningen tynn, noe som gir større rom for feilprising. Til gjengjeld kan andelen ulønnsomme selskaper være høyere, finansieringen dyrere og likviditeten dårligere. Småselskapsindeksen har over 3 000 selskaper der den største utgjør 0,63 %, altså det motsatte av konsentrasjonsproblemet i vekstindeksen.
Large-Cap-forvalteren holder seg til de aller største selskapene. Fondet søker eksponering mot store, etablerte og ofte mer robuste selskaper, fremfor mindre og mer spekulative selskaper. Virksomheten kan være mer stabil, selskapsrisikoen lavere og likviditeten høyere. MSCI World, som dekker både store og mellomstore selskaper, brukes her som referanse for alle seks.
Plagg som har holdt seg
Tabell 1 – Avkastning og risiko, 31.12.1998 til 28.9.2026, i norske kroner
| Stilart | Årlig avkastning | Volatilitet |
| Momentum | 10,65 % | 14,7 % |
| Små selskaper | 10,26 % | 15,3 % |
| Kvalitet | 9,62 % | 13,2 % |
| Vekst | 8,90 % | 14,9 % |
| Verdi | 8,25 % | 13,2 % |
| Store selskaper | 8,05 % | 13,3 % |
| MSCI World (referanse) | 8,13 % | 13,3 % |
Nettoindekser. Kilde: Bloomberg, Norcap.
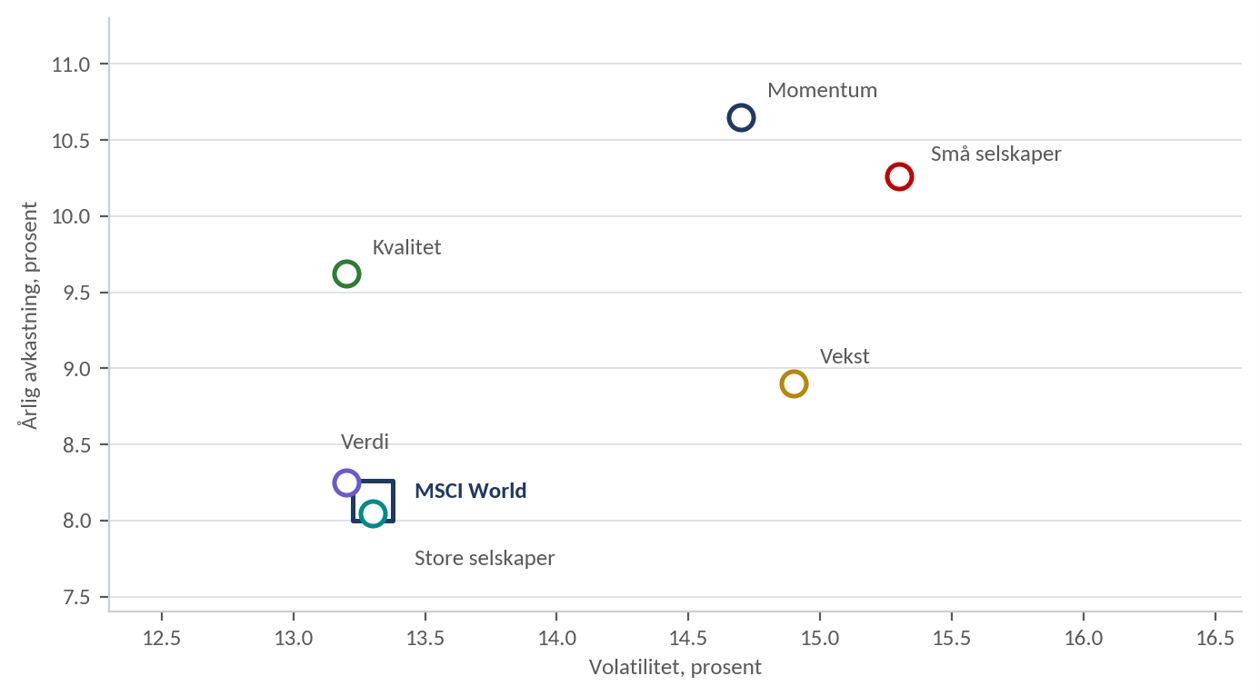
Figur 1 – Årlig avkastning mot volatilitet, NOK, 1999 til 2026
Kilde: Bloomberg, Norcap.
Momentum og små selskaper har hatt høyest avkastning historisk, men også høyest svingninger. Kvalitet skiller seg ut ved å ha tredje høyest avkastning med lavest volatilitet (sammen med verdi). Målt per enhet risiko har kvalitet vært den beste stilarten i perioden, og meravkastningen mot MSCI World på om lag 1,5 prosentpoeng i året er betydelig over nesten tre tiår.
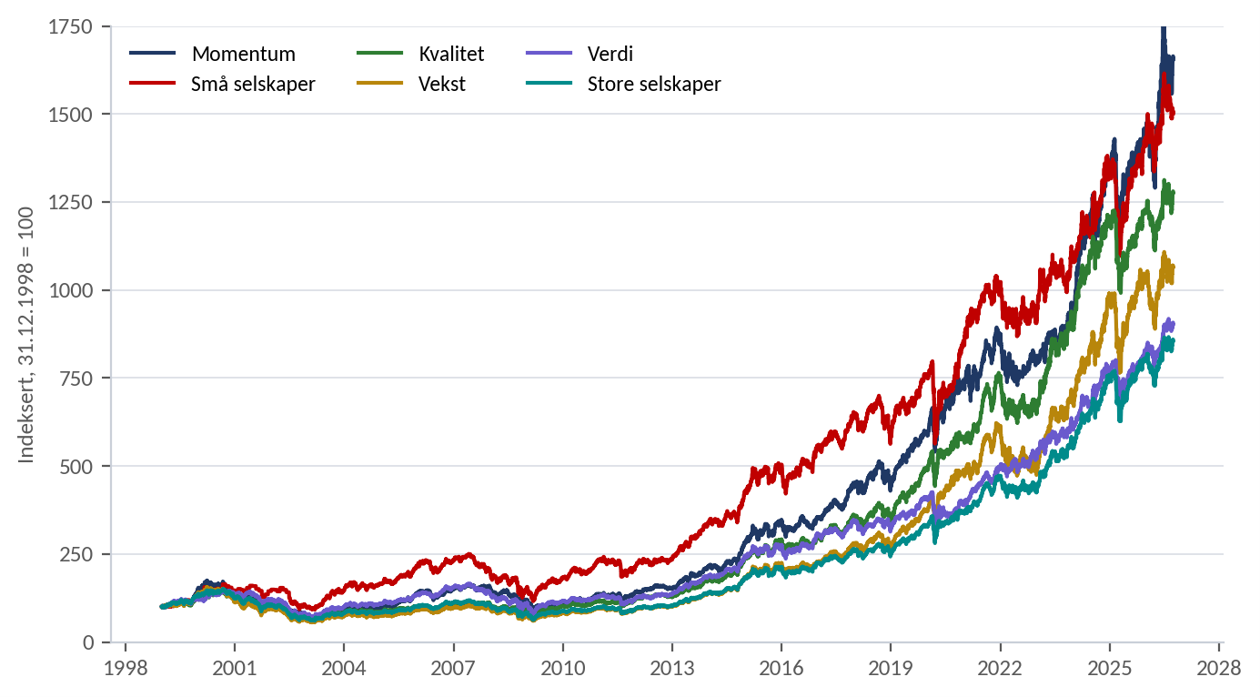
Figur 2 – De seks stilindeksene indeksert til 100, NOK, 1999 til 2026
Kilde: Bloomberg, Norcap.
Samme snitt i Europa
Verdensindeksen er i dag i stor grad en amerikansk teknologiindeks. USA utgjør over 70 %, og de ti største selskapene alene står for rundt 27 %. Et rimelig spørsmål er om resultatene over egentlig handler om stilarter, eller om de bare gjenspeiler at noen få amerikanske selskaper har dratt fra. Derfor er det interessant å analysere det europeiske aksjemarkedet, fordi markedet der mangler nettopp disse selskapene.
Tabell 2 – Avkastning og risiko i Europa, 2001 til 2026, i norske kroner
| Stilart | Årlig avkastning | Volatilitet |
| Momentum | 9,62 % | 12,8 % |
| Små selskaper | 9,00 % | 16,6 % |
| Kvalitet | 7,25 % | 12,7 % |
| Verdi | 5,87 % | 15,6 % |
| Vekst | 5,68 % | 13,8 % |
| Store selskaper | 5,56 % | 14,0 % |
Perioden starter i januar 2001 fordi småselskapsindeksen ikke har data lenger tilbake. Kilde: Bloomberg, Norcap.
Rangeringen er den samme. Kvalitet har gitt 7,25 % i året i perioden 2001 til 2026 med den laveste volatiliteten av alle seks, mot 5,56 % og høyere svingninger for markedet. Meravkastningen på 1,7 prosentpoeng er større enn den vi finner globalt, og den er oppnådd uten hjelp fra amerikansk teknologi. Momentum og små selskaper ligger på topp også her.
Kvalitet har hatt en vanskelig periode de siste fem årene. Målt mot markedet ligger europeisk kvalitet 24,8 % under sin relative topp fra august 2021, mot 10,9 % globalt. Hittil i 2026 er kvalitet ned 3,8 % mens verdi er opp 4,6 %, og i fjor ga verdi 31,1 % mot 9,1 % for kvalitet.
Garderoben hjemme
Det samme spørsmålet er verdt å stille om hjemmemarkedet. Oslo Børs er dominert av energi, shipping, bank og råvarer, og det finnes flere selskaper som kommer i kategorien verdiselskaper og færre som kommer i kategorien kvalitetsselskaper. En norsk investor med hjemmebias eier derfor en portefølje sykliske verdiselskaper.
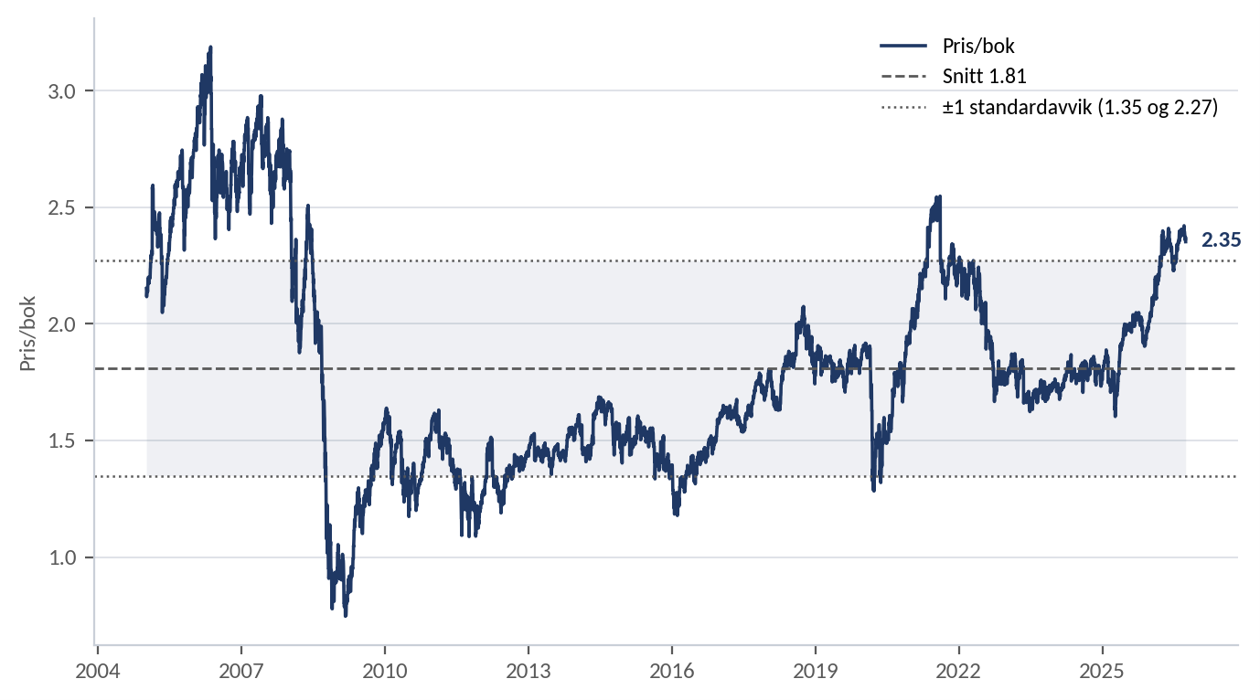
Det norske aksjemarkedet, her målt med fondsindeksen OSEFX, er dyr på pris/bok målt mot sin egen historie. Pris/bok for fondsindeksen er 2,35x, mot et snitt på 1,81x siden 2005 og et standardavvik på 0,46. Dagens nivå ligger 1,2 standardavvik over snittet, og har bare vært høyere på midten av 2000-tallet.
Figur 3 – Pris/bok for Oslo Børs fondsindeks (OSEFX), 2005 til 2026
Kilde: Bloomberg, Norcap.
Den verdieksponeringen en norsk portefølje allerede har, er priset høyt akkurat nå, og det kan tale for å la den globale delen lene mot kvalitet framfor å legge enda mer verdi og syklikalitet oppå det som allerede ligger der. Alternativt er å velge et norsk aksjefond som har mindre eksponering mot verdiaksjer og sykliske selskaper.
Allværsjakken
En allværsjakke koster mer enn en tynn vindjakke, og forskjellen merkes bare når det regner. Slik er det med kvalitet også. Det som gjør stilarten interessant for en langsiktig portefølje er hva som skjer i nedgangsperioder. Selskaper med høy lønnsomhet og lav gjeld trenger ikke å hente kapital når markedet svekkes og prisen på kapital plutselig stiger.
Under finanskrisen falt kvalitetsindeksen 32,1 % fra topp til bunn, mot 43,8 % for verdensindeksen, 48,1 % for verdi og 47,8 % for små selskaper. I koronakrakket i februar og mars 2020 falt kvalitet minst av alle seks.
Ingen stil kler alle sesonger
Fra 1999 til 2025 har momentum hatt høyest avkastning i 9 av 27 kalenderår, små selskaper i 7, verdi og kvalitet i 4 hver, vekst i 2 og store selskaper i ett. Avstanden mellom beste og svakeste stilart har i snitt vært 16,7 prosentpoeng i året.
Kvalitet har vært best i fire enkeltår og likevel havnet på tredjeplass over hele perioden. Stilarten vinner sjelden, men taper sjelden stort. Momentum har motsatt profil. I 2009, da verdensindeksen steg 7 %, falt momentum 5 % fordi porteføljen fortsatt bestod av defensive selskaper fra krisen året før.
De lange periodene er vel så illustrerende. Fra utgangen av 2009 til utgangen av 2021 steg vekst 640 % og kvalitet 635 %, mens verdi steg kun 330%. Tolv år er lang tid å vente på at en stilart skal fungere igjen. Hittil i 2026 leder momentum, med verdi på andreplass, godt hjulpet av høye energipriser.
Ute av mote
Tabell 3 – Kalenderavkastning, NOK
| År | Verdi | Vekst | Kvalitet | Store | Små | Momentum | MSCI World |
| 2023 | 15,9 % | 41,5 % | 36,4 % | 29,1 % | 19,3 % | 15,2 % | 27,6 % |
| 2024 | 26,4 % | 42,0 % | 33,3 % | 35,2 % | 21,7 % | 46,5 % | 33,6 % |
| 2025 | 7,8 % | 7,5 % | 3,2 % | 7,9 % | 6,2 % | 7,5 % | 7,3 % |
| 2026 hittil | 9,8 % | 3,0 % | 4,6 % | 6,6 % | 6,6 % | 15,3 % | 6,0 % |
Nettoindekser. Tall per 28. september 2026. Kilde: Bloomberg, Norcap.
Figur 4 – MSCI World Quality relativt til MSCI World, NOK, 2022 til 2026
Kilde: Bloomberg, Norcap.
Prislappen på kvalitet
Tabell 4 – Prising og lønnsomhet, 29. september 2026
| Indeks | P/E | P/B | Egenkapitalavkastning | Direkteavkastning |
| MSCI World Value | 17,22 | 2,80 | 14,10 % | 2,33 % |
| MSCI World | 21,54 | 4,15 | 17,33 % | 1,54 % |
| MSCI World Momentum | 22,67 | 3,88 | 15,47 % | 1,54 % |
| MSCI World Quality | 25,87 | 8,96 | 32,58 % | 1,32 % |
| MSCI World Growth | 28,82 | 8,07 | 26,68 % | 0,75 % |
Løpende tolv måneder. Kilde: Bloomberg.
Kvalitet koster 20 % mer enn verdensindeksen målt på inntjening, og leverer til gjengjeld nesten dobbelt så høy egenkapitalavkastning, 32,6 % mot 17,3 %. Premien har dessuten krympet. Ved utgangen av 2023 lå den på 29 %. P/E for kvalitetsindeksen har stått stille siden 2024, fra 25,69x til 25,87x, mens egenkapitalavkastningen har steget fra 30,31 til 32,58 %.
Vekstindeksen er dyrere enn kvalitetsindeksen og har svakere egenkapitalavkastning. Momentum bør vies ekstra oppmerksomhet. Indeksen prises høyere enn verdensindeksen, 22,67x mot 21,54x, samtidig som egenkapitalavkastningen er lavere, 15,5 % mot 17,3 %. Stilarten som har steget mest, koster altså mer enn markedet og tjener mindre på kapitalen.
Ett forbehold hører med. Pris/bok på 8,96x betyr at investoren betaler ni kroner for hver krone bokført egenkapital i kvalitetsselskapene. Prisen forutsetter at lønnsomheten holder seg. Faller egenkapitalavkastningen, er det mindre substans i balansen å falle tilbake på.
Hele garderoben
Investorer er vant til å tenke diversifisering i to dimensjoner, geografi og bransje. Stilart er en tredje dimensjon, og den har vært like virkningsfull.
Et globalt indeksfond er formelt sett stilnøytralt, og Morningstar klassifiserer det som Large Blend. Slik må det være, siden fondet er markedet og dermed det vektede snittet av alle stilartene. I praksis har det likevel to faste skjevheter. MSCI World dekker de øverste 85 prosentene av markedsverdien i hvert land og utelater små selskaper helt, slik at snittselskapet i indeksen har en markedsverdi på over 300 milliarder dollar. I tillegg øker indeksen automatisk vekten i det som stiger og reduserer vekten i det som faller.
På slutten av 1980-tallet utgjorde Japan over 40 % av indeksen, i dag kun 5 %. USA utgjorde 59 % i 2017 og over 70 % nå. Merkelappen blend har vært den samme hele veien, mens innholdet har vært helt forskjellig. Et globalt indeksfond fungerer derfor dårlig som et nøytralt utgangspunkt, selv om det ofte beskrives slik.
Å kle porteføljen
En investor som eier flere aksjefond kan tro at porteføljen er diversifisert fordi fondene har ulike navn og ulike forvaltere. Dersom alle tre har vekstfilosofi, eller alle tre er momentumdrevet, er den reelle spredningen mindre enn antallet fond antyder. Det er derfor verdt å vite hvilken filosofi hvert fond bygger på, ikke bare hvilket marked det investerer i.
Ingen stilart bør stå alene. Spredningen mellom beste og svakeste har i snitt vært nesten 17 prosentpoeng i året, og hvilken stilart som vinner er i praksis vanskelig å forutsi.
Vi mener likevel at kvalitet fortjener en tyngre plass enn de øvrige. Høyere avkastning enn markedet med lavere svingninger over 27 år, og markert mindre fall i finanskrisen, i 2020 og i 2022, er egenskaper man ønsker seg i den delen av porteføljen som skal stå gjennom en full syklus. At stilarten har hengt etter i to år svekker ikke argumentet.
Vi mener også at små selskaper fortjener en overvekt, av en annen grunn. De har levert høyest avkastning etter Momentum over hele perioden, og prisingen mot store selskaper ligger lavt historisk. Prisen er høyere svingninger.
Momentum hører hjemme i porteføljen, men vi vil advare mot å øke eksponeringen akkurat nå. Stilarten har høyest avkastning av alle over hele perioden, og den leder også så langt i 2026. Nettopp derfor kan det være lurt å være litt forsiktig. Momentum eier per definisjon det som allerede har steget, og porteføljen består i dag i stor grad av halvlederselskaper etter en kraftig oppgang i minnepriser og KI-investeringer.
Mote i finansmarkedene skifter raskere enn i garderoben. Vekst var moderne i 2020, energi i 2022, kunstig intelligens i 2023 og 2024, og halvledere nå. Kvalitet er ikke moderne i dag. Stilen er den samme som den har vært siden 1999, og den har fungert.
Anbefalt lesning:
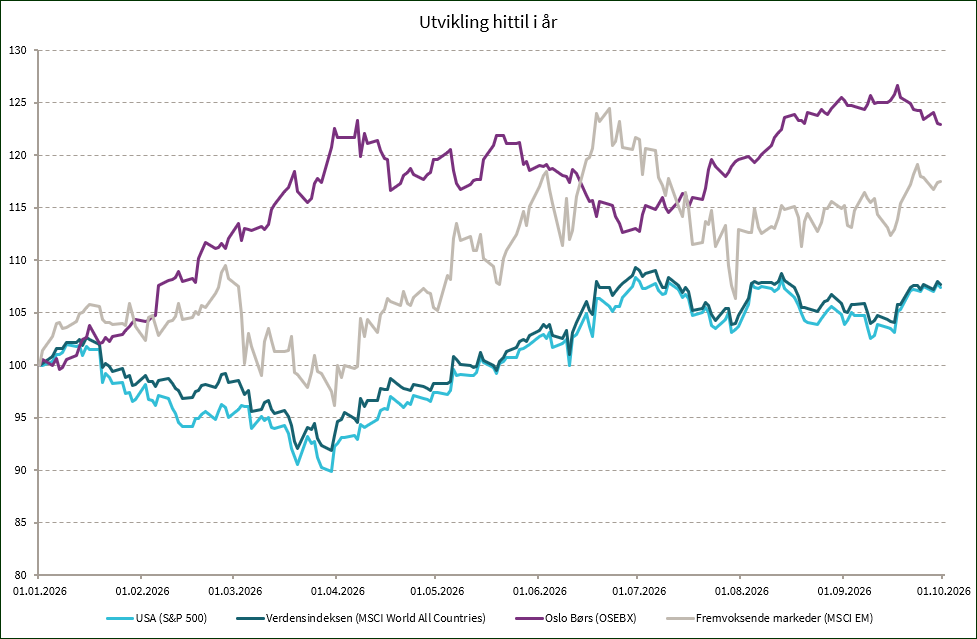
Utvikling sist måned og hittil i år
| Sist måned (NOK) | 2026 (NOK) | |
|---|---|---|
| S&P 500 | 2,5 % | 7,4 % |
| MSCI World | 1,7 % | 7,7 % |
| Oslo Børs (OSEBX) | -2,0 % | 23,0 % |
| MSCI Emerging | 2,3 % | 17,6 % |
| Norsk statsrente (6m) | 0,3 % | 2,8 % |
Uttalelsene i presentasjonen reflekterer Norcaps oppfatning på utarbeidelsestidspunktet, og Norcap forbeholder seg retten til når som helst endre syn uten varsel.
Denne presentasjonen skal på ingen måte forstås som en ubetinget anbefaling om kjøp eller salg av finansielle produkter. Eventuelle investeringer må ses i sammenheng med kundens finansielle situasjon og kunnskap og erfaring innen finansielle instrumenter. Enhver investering vil typisk være beheftet med risiko, og verdien av denne vil kunne falle så vel som stige.
Norcap påtar seg intet ansvar for tap eller utgifter som skyldes forståelsen av og/eller bruken av denne rapporten. Norcap, selskapets ansatte samt ansattes og selskapets nærstående kan ha eierinteresser i nevnte aktivaklasser, produkter eller underliggende selskaper.


