Fullt og helt, eller stykkevis og delt


Fullt og helt, eller stykkevis og delt
«Det som du er, vær fullt og helt, ikke stykkevis og delt.»
Henrik Ibsen, Brand, 1866
Presten Brand krever alt eller intet av alle rundt seg. Ingen kompromisser, ingen gradering, ingen tilpasning til omstendighetene. Han ofrer både menighet, familie og til slutt seg selv for prinsippet, og ender alene under skredet. Stykket er en advarsel mot en moral som er så fastlåst at den ikke tåler møtet med virkeligheten.
Den advarselen er blitt aktuell for norske investorer denne høsten. De to holdepunktene mange har brukt når de skulle formulere bærekraftskrav, Etikkrådets liste og SFDRs artikkel 8 og 9, endres begge nå. Mange profesjonelle investorer må nå gjennomgå hvordan bærekraft er formulert i deres eget mandat.
Mindre etikk, takk?
Etter forslag fra finansminister Jens Stoltenberg vedtok Stortinget 4. november 2025 at Etikkrådet skulle stille sine tilrådinger om observasjon og utelukkelse i bero, og at Norges Bank ikke skulle fatte beslutninger etter retningslinjene, inntil et nytt etisk rammeverk er på plass. Samtidig ble det satt ned et utvalg ledet av tidligere sentralbanksjef Svein Gjedrem, med oppdrag å gjennomgå det etiske rammeverket for Statens pensjonsfond utland.
Torsdag 15. oktober leverte utvalget en utredning på 434 sider. Innholdsfortegnelsen alene går fra side 5 til side 17, noe som sier litt om hvor omfattende dette feltet er blitt.
Utvalget foreslår å beholde Etikkrådet, men å endre hva det gjør. Rådet skal fortsatt vurdere risikoen for at fondet er investert i selskaper som medvirker til grove normbrudd, men det skal ikke lenger tilrå virkemidler. Beslutningen om utelukkelse legges til Norges Bank, og terskelen skal være høy.
Utvalget foreslår også å tillate investeringer i selskaper som medvirker til produksjon av atomvåpen. Klasevåpen holdes fortsatt utenfor, fordi Norge har signert forbudet mot dem.
Reaksjonene har vært sterke i begge retninger. Fagforbundet mener forslagene svekker rammeverket og åpenheten, og advarer mot at sikkerhetspolitiske hensyn får forrang. VG skrev på lederplass at utvalget foreslår et Oljefond tilpasset sin tid. Forslagene skal nå behandles politisk, og utfallet er ikke gitt.
Et prinsipp i rapporten er mer interessant for en investor enn stridsspørsmålene. Utvalget trekker en grense mot utenrikspolitikken og slår fast at fondet ikke er et utenrikspolitisk verktøy, ettersom staten har andre virkemidler til det formålet. Samtidig løftes eierskapsutøvelsen frem. Norges Bank skal som hovedregel forsøke dialog og stemmegivning før et selskap utelukkes, og rangeringen mellom de to virkemidlene er dermed snudd.
Lånte lister
Etikkrådets eksklusjonsliste har i tjue år vært den norske standarden for hva man ikke eier. Stiftelser, foreninger, kommuner og andre institusjonelle investorer har skrevet den inn i sine egne mandater, gjerne i én setning om at porteføljen ikke skal inneholde selskaper som er utelukket fra Statens pensjonsfond utland.
Det var en praktisk løsning. Listen var offentlig, oppdatert, begrunnet og utarbeidet av folk med langt større ressurser enn en norsk stiftelse har. Den ga en etisk forankring uten at man måtte bygge et apparat selv.
Praksisen er godt dokumentert. En gjennomgang av finansreglementene til seks norske kommuner viser at fire av dem forankrer de etiske kravene sine i Oljefondet.
Tabell 1 – Etiske bestemmelser i seks kommunale finansreglementer
| Kommune | Forankring | Binding |
| Oslo | SPUs etiske retningslinjer | Skal ikke plassere i strid med dem |
| Sandnes | Etikkrådets eksklusjonsliste | Avvik krever tungtveiende begrunnelse |
| Bærum | SPUs etiske retningslinjer | Retningsgivende |
| Trondheim | SPUs eksklusjonsliste | Retningsgivende, men ikke pålagt forvaltere |
| Bergen | KLPs etiske investeringsregler | KLPs liste benyttes tilsvarende |
| Stavanger | FN Global Compact og PRI, SFDR art. 8 eller 9 | Kontrolleres mot KLPs lister |
Kilde: kommunenes vedtatte finansreglementer.
Nå har den løsningen to utfordringer.
Det ene er at listen har stått stille i snart et år, og at eieren av den holder på å endre både innholdet og prosessen bak.
Det andre er praktisk. Et krav om å følge Etikkrådets eksklusjonsliste utelukker i praksis de fleste utenlandske forvaltere. En global forvalter i Dublin eller Luxembourg har aldri hørt om Etikkrådet og kommer ikke til å tilpasse et fond med tusen andelseiere til ett norsk mandat. Dette vil også gjelde de som følger KLPs eksklusjonsliste.
Trondheim har allerede tatt konsekvensen av dette. I de etiske retningslinjene for kommunens kraftfond er Oljefondets liste retningsgivende, men eksterne forvaltere er ikke pålagt å utelukke de samme selskapene. Kravet er i stedet at forvalteren legger FNs Global Compact og OECDs prinsipper for flernasjonale selskaper til grunn. Oppdager kommunen en investering i et selskap som åpenbart bryter med disse prinsippene, skal forvalteren oppfordres til å selge. Skjer ikke det innen rimelig tid, selger kommunen seg ut av fondet.
Moralen flytter seg
Den som skriver en eksklusjonsliste, skriver ned sin egen tids moral. Problemet er at den endrer seg raskere enn mandatene gjør.
Forsvarsindustri var utelukket i mange ansvarlige porteføljer for fem år siden. Begrunnelsen var at våpenproduksjon i seg selv var uforenlig med ansvarlige investeringer. Etter februar 2022 ble det samme argumentet vanskeligere å forsvare i Europa, og i dag omtales europeisk forsvarsevne som en forutsetning for at demokratiene skal bestå. Kongsberg Gruppen gikk fra å være et selskap flere fond ikke kunne eie, til å bli en av de største bidragsyterne på Oslo Børs.
Fossil energi har gått samme vei, i motsatt retning av det mange ventet. Da russisk gass forsvant ut av Europa, ble norsk gasseksport beskrevet som et bidrag til europeisk sikkerhet av de samme politikerne som noen år tidligere diskuterte sluttdato for norsk sokkel.
Atomvåpen er det som nå står for tur, og her har staten lenge stått i spagat. Lockheed Martin ble utelukket fra Oljefondet i 2005 fordi selskapet produserte klasevåpen. Den produksjonen tok slutt, men utelukkelsen ble opprettholdt i 2013 på et nytt grunnlag. Selskapet lager sentrale komponenter til kjernevåpen. Samtidig kjøper Norge inntil 52 F-35-fly fra det samme selskapet, en av landets største offentlige anskaffelser noensinne. BAE Systems, som skal levere Norges nye fregatter, er utelukket av samme grunn siden 2018. Staten bruker altså hundretalls milliarder hos selskaper den nekter å eie aksjer i, noe Stoltenberg selv har kalt et paradoks.
Det skal ikke leses som at alle etiske grenser er like gyldige og at ingenting bør utelukkes. Noen grenser har stått gjennom alle disse skiftene. Barnearbeid, grov korrupsjon og klasevåpen har ingen forsvart underveis.
Poenget er mer begrenset. De klare tilfellene ligger fast, mens de omstridte endrer seg, og de endrer seg som regel fordi sikkerhetsbildet gjør det. En eier som har låst porteføljen til gårsdagens vurdering, vil derfor med jevne mellomrom sitte med utelukkelser han ikke lenger står inne for.
Selge seg ut eller bli sittende
Anta at en investor selger seg ut av et selskap av etiske grunner. Hva skjer med selskapet?
På kort sikt faller kursen litt, og en annen kjøper aksjen til den lavere prisen. Selskapet merker ingenting, siden aksjen allerede er utstedt og pengene mottatt for lenge siden. Over tid kan en vedvarende og bred boikott heve selskapets kapitalkostnad, men effekten krever at mange nok gjør det samme lenge nok, og den dempes av at den som blir sittende, får en høyere forventet avkastning. Fraværet av norske eiere i et stort børsnotert selskap er sjelden merkbart for ledelsen.
En eier som blir sittende, har derimot stemmerett på generalforsamlingen, møter med ledelsen, mulighet til å støtte eller fremme forslag, og til å gjøre det sammen med andre eiere. Norges Bank har brukt alle disse virkemidlene i mange år.
Det taler for påvirkning fremfor salg. To forbehold hører med.
Det ene er at virkemidlet forutsetter eierskap av en viss størrelse. En stiftelse med 200 millioner kroner i et globalt fond har ingen stemme å bruke. For den investoren er det forvalteren som utøver eierskapet, og spørsmålet blir hvordan forvalteren faktisk stemmer, ikke hva investoren selv mener.
Det andre er at eksklusjon har en funksjon som ikke lar seg måle i kapitalkostnad. Den trekker en grense eieren kan stå inne for. En pensjonskasse som ikke vil tjene penger på klasevåpen, trenger ikke dokumentere at beslutningen påvirker produsenten.
Gjedrem-utvalget trekker i samme retning. Utelukkelse skal være siste utvei, mens eierskapsutøvelse blir hovedregelen, og Etikkrådet skal levere risikovurderinger uten å foreslå hvilket virkemiddel som bør brukes. For en investor som vurderer sin egen policy, er det grunn til å merke seg at utvalget legger opp til at landets største fond skal foretrekke dialog foran ekskludering.
Datagrunnlaget er blitt bedre
I april 2024 skrev vi at nye regler fra EU ville begrense grønnvasking og gi standardisert rapportering. På datasiden har det skjedd. PAI-indikatorene publiseres nå for fond som markedsføres i EØS, og det gjør det mulig å beregne en rekke størrelser for hvert enkelt fond og aggregere dem opp til porteføljenivå. Karbonavtrykk, klimagassintensitet, eksponering mot fossil sektor, skade på sårbar natur, farlig avfall og brudd på FNs Global Compact er noen av dem. En sammenligning som var umulig i 2021, er rutine i dag.
Det som ikke har satt seg, er merkelappene. EU-kommisjonen la 20. november 2025 frem forslag til en gjennomgripende revisjon av SFDR. Artikkel 8 og 9, som markedet i praksis har brukt som kvalitetsstempel, erstattes av tre kategorier: Sustainable, Transition og ESG Basics, hver med minstekrav og regler for hva et fond kan hete. Rådet vedtok sitt forhandlingsmandat 24. juni 2026, Parlamentet arbeider med sitt, og den endelige teksten kommer ut av forhandlinger mellom institusjonene. Dagens klassifisering gjelder til det nye regelverket trer i kraft, trolig ikke før 2028.
Også PAI-regimet foreslås endret, til et smalere sett indikatorer knyttet til de to strengeste kategoriene. Rapporteringen blir mer målrettet, men den blir en annen enn i dag, og tidsserier som er bygget på dagens indikatorer, må trolig legges om.
Forskjellen mellom data og merkelapp er det praktiske poenget. Et mandat som viser til artikkel 9, fungerer i dag, men kategorien forsvinner når det nye regelverket trer i kraft, og mandatet må da skrives om. Et mandat som angir utslippsnivåer, eksponeringer og terskler, kan etterprøves med tallene som allerede finnes og trenger ingen omskriving når kategoriene endres.
Stykkevis og delt
Høsten 2026 har vist at begge holdepunktene norske investorer har brukt når de skulle formulere bærekraftskrav, er i bevegelse. Etikkrådet kan ikke lenger tilrå utelukkelse. Mekanismen er satt på hold inntil videre, det besluttes ingen nye utelukkelser, og hva som kommer i stedet avgjøres politisk i løpet av det neste året. SFDRs artikkel 8 og 9 erstattes av tre nye kategorier, trolig fra 2028. Ingen av delene er ferdig, og begge endringene går trolig i riktig retning.
Det som derimot er blitt bedre, er tallene. PAI-rapporteringen gjør det mulig å måle utslipp, fossil eksponering og en rekke andre forhold i hvert enkelt fond. Et krav formulert i slike størrelser kan etterprøves i dag og overlever at kategoriene skifter navn.
For institusjonelle investorer følger konklusjonen av dette. Etikkrådets liste kan ikke lenger bære et mandat. Den er ikke operativ, og prosessen bak den er under endring. Innvendingen gjelder uansett hva Stortinget lander på, for et krav om å følge listen forutsetter at forvalteren kjenner den og innretter porteføljen etter den. Det gjør svært få fond utenfor Norge. Mandatet siler dermed bort store deler av det globale fondsuniverset av grunner som har lite med etikk å gjøre, og eieren sitter igjen med et smalere utvalg der kvaliteten på forvaltningen kommer i andre rekke.
Gjedrem-utvalget trekker i samme retning når eierskapsutøvelse settes foran utelukkelse. Retningen er færre lånte lister og flere krav eieren selv har tatt stilling til og kan måle.
Brand holdt fast ved ett eneste prinsipp og ofret menighet, familie og til slutt seg selv for det. Institusjonelle investorer bør vite hva de ofrer ved å holde fast på en bærekraftspolicy som ikke lenger virker.
Anbefalt lesning:
- Ny rapport: Slik vil de endre oljefondets etikkråd – vg.no
- Riktig vei for oljefondet – vg.no
- Gjerdrem-utvalget: En svekkelse av Oljefondets etiske rammeverk – Fagforbundet
- SFDR 2.0: Where the Reform Stands – Proskauer
- EU Sustainable Finance: Council Agrees Negotiating Mandate for SFDR 2.0 – Morrison Foerster
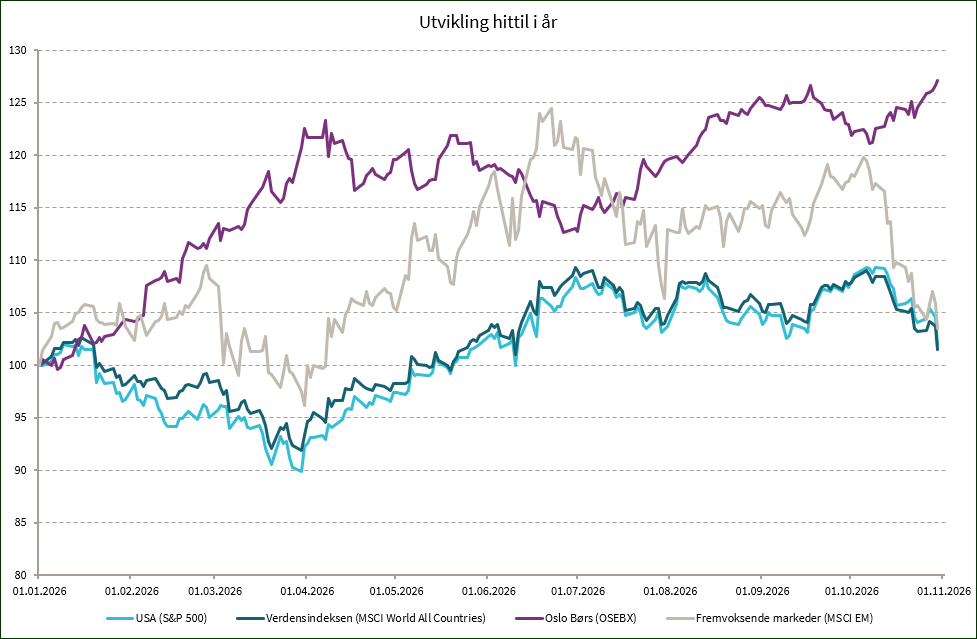
Utvikling sist måned og hittil i år
| Sist måned (NOK) | 2026 (NOK) | |
|---|---|---|
| S&P 500 | -5,1 % | 2,0 % |
| MSCI World | -5,8 % | 1,5 % |
| Oslo Børs (OSEBX) | 3,4 % | 27,1 % |
| MSCI Emerging | -11,9 % | 3,5 % |
| Norsk statsrente (6m) | 0,4 % | 3,1 % |
Uttalelsene i presentasjonen reflekterer Norcaps oppfatning på utarbeidelsestidspunktet, og Norcap forbeholder seg retten til når som helst endre syn uten varsel.
Denne presentasjonen skal på ingen måte forstås som en ubetinget anbefaling om kjøp eller salg av finansielle produkter. Eventuelle investeringer må ses i sammenheng med kundens finansielle situasjon og kunnskap og erfaring innen finansielle instrumenter. Enhver investering vil typisk være beheftet med risiko, og verdien av denne vil kunne falle så vel som stige.
Norcap påtar seg intet ansvar for tap eller utgifter som skyldes forståelsen av og/eller bruken av denne rapporten. Norcap, selskapets ansatte samt ansattes og selskapets nærstående kan ha eierinteresser i nevnte aktivaklasser, produkter eller underliggende selskaper.


